SBP کے بلڈر قرض کے نئے اصول: بکنگ سے پہلے تکمیل کی تاریخ بتانا لازمی، ناکام منصوبہ نئے بلڈر کو
SBP نے 18 نومبر 2026 کو بلڈر قرض کے 2014 کے اصول بدل دیے۔ ہم نے دونوں کا موازنہ کیا: تکمیل کی تاریخ، ایسکرو اکاؤنٹ، نئے قرض دار اور خریدار کیا دیکھیں۔
اسٹیٹ بینک آف پاکستان (SBP) نے 18 نومبر 2026 کو بلڈرز اور ڈویلپرز کو بینک قرض دینے کے نئے رہنما اصول جاری کیے، جو 2014 کے اصولوں کی جگہ لیں گے۔ قسطوں پر فلیٹ یا گھر خریدنے والوں کے لیے دو تبدیلیاں سب سے اہم ہیں۔ بینک سے قرض لینے والے بلڈر کو بکنگ سے پہلے منظور شدہ لے آؤٹ پلان اور منصوبہ مکمل ہونے کی تاریخ عوام کے سامنے رکھنی ہوگی۔ اور قرض کے معاہدے میں لکھا ہوگا کہ اگر بلڈر وقت پر کام مکمل نہ کرے تو منصوبہ کسی دوسرے بلڈر کو بیچ دیا جائے گا یا ختم کر دیا جائے گا۔
ہم نے SBP کے نئے رہنما اصول (SH&SFD سرکلر نمبر 09، 2026) کو ان 2014 کے اصولوں کے ساتھ شق وار ملا کر پڑھا جن کی یہ جگہ لے رہے ہیں۔ زیادہ تر متن وہی ہے۔ نئی تبدیلیاں زیادہ قسم کے ڈویلپرز کے لیے بینک قرض کا راستہ کھولتی ہیں، کچھ قرضوں کی منظوری آسان بناتی ہیں، اور خریداروں کی حفاظت کے لیے چند وعدے شامل کرتی ہیں۔
SBP نے 18 نومبر 2026 کو 2014 کے بلڈر قرض کے اصول بدل دیے
SBP کے اسمال اینڈ میڈیم ہاؤسنگ اینڈ اسمال فنانس ڈیپارٹمنٹ نے 18 نومبر 2026 کو نئے رہنما اصول تمام بینکوں اور ترقیاتی مالیاتی اداروں (DFIs) کو بھیجے۔ یہ یکم اپریل 2014 کے سرکلر نمبر 02 کے ساتھ جاری اصولوں کی جگہ لیتے ہیں، جو 12 سال سے زیادہ عرصے تک نہیں بدلے تھے۔
SBP کے مطابق مقصد ایسے مکانوں کی تعداد بڑھانا ہے جو مارگیج یعنی گھر کے قرض پر خریدے جا سکیں، اور پاکستان میں ہاؤسنگ فنانس کو مضبوط کرنا ہے۔ یہ اصول اس قرض پر لاگو ہیں جو بینک کسی بلڈر کو منصوبے کے لیے دیتا ہے۔ آپ کے اپنے گھر کے قرض کے اصول الگ ہیں، جیسے اپنا گھر پروگرام۔ بینک سے گھر کا قرض لینے کی شرائط کے لیے MCB ہوم لون 2026 کی شرح اور اہلیت دیکھیں۔
خریدار کو اس سے کیا غرض؟ پاکستان میں زیادہ تر فلیٹ عمارت بننے سے پہلے قسطوں پر بکتے ہیں۔ اگر بلڈر کے پاس پیسہ ختم ہو جائے تو انتظار خریدار کو کرنا پڑتا ہے۔ ان اصولوں کے تحت بینک کے قرض والا بلڈر ہر مرحلے پر بینک کی نگرانی میں ہوتا ہے، اور یہ خریدار کے لیے ایک حقیقی تحفظ ہے۔
فلیٹ اور گھر خریدنے والوں کی حفاظت کرنے والی تبدیلیاں
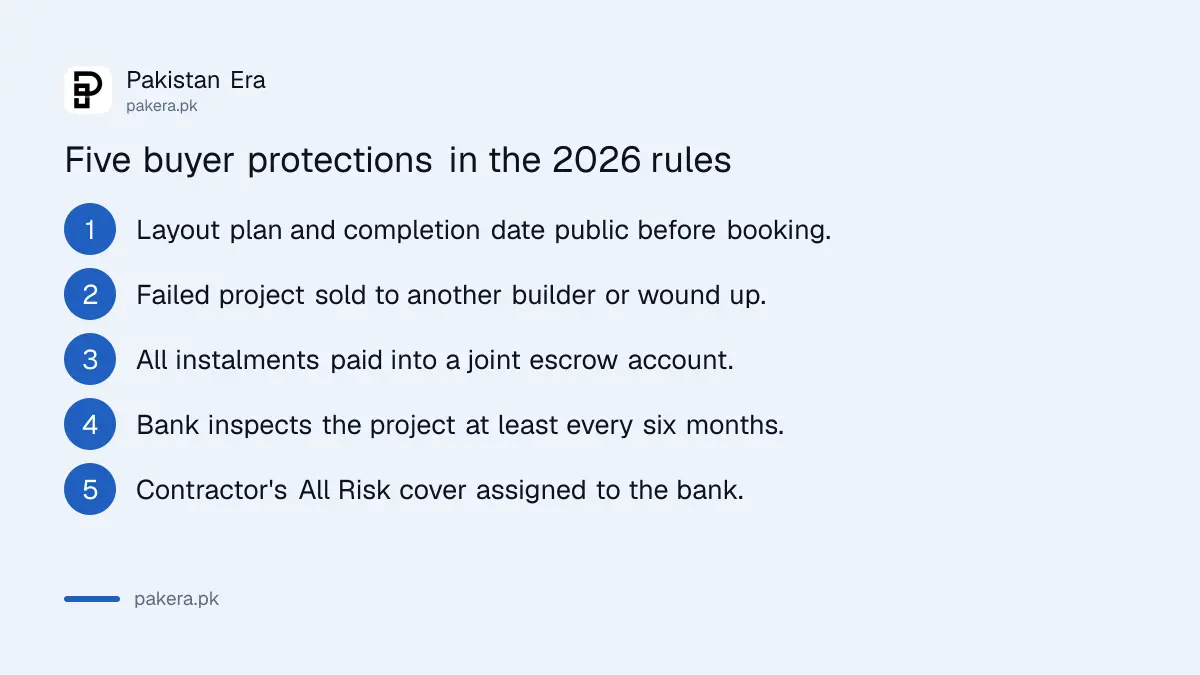
دو نئی شقیں براہ راست خریداروں سے متعلق ہیں۔ بکنگ یا الاٹمنٹ سے پہلے منظور شدہ لے آؤٹ پلان اور تکمیل کا شیڈول عوام کے سامنے لانا ہوگا۔ اور بینک کے ساتھ بلڈر کے معاہدے میں لکھا ہوگا کہ شرائط پوری نہ ہونے پر منصوبہ بیچ دیا جائے گا یا ختم کر دیا جائے گا۔
- پلان اور تاریخ سب کے سامنے: بلڈر بکنگ لینے یا الاٹمنٹ سے پہلے منظور شدہ لے آؤٹ پلان اور منصوبہ مکمل ہونے کا شیڈول عوام کو بتائے گا۔ 2014 کے اصولوں میں یہ شق نہیں تھی۔
- بلڈر ناکام ہو تو متبادل: قرض کے معاہدے میں لکھا ہوگا کہ اگر بلڈر وقت یا مراحل پورے نہ کرے، یا شرائط توڑے، تو منصوبہ ختم کر دیا جائے گا یا مکمل کرنے کے لیے کسی دوسرے بلڈر کو بیچ دیا جائے گا، قانونی کارروائی کے بعد۔ یہ نئی شق ہے۔
- قسطیں ایک ہی کھاتے میں: بکنگ کی رقم اور بعد کی تمام قسطیں ایک ایسکرو اکاؤنٹ میں جائیں گی جو بلڈر اور بینک مل کر چلائیں گے، تاکہ پیسہ کسی دوسرے منصوبے میں نہ جائے۔ یہ 2014 میں بھی تھا، مگر اب لازمی الفاظ میں ہے۔
- ہر چھ ماہ معائنہ: تعمیر کے دوران بینک کم از کم ہر چھ ماہ میں ایک بار منصوبے کا معائنہ کرے گا، اور قرض کی ہر قسط ٹیکنیکل کنسلٹنٹ کی تصدیق سے جاری ہوگی۔
- عمارت کا بیمہ: بلڈر منصوبے کا Contractor's All Risk بیمہ یا تکافل لے گا، جو بینک کے نام ہوگا۔
سب سے اہم شق متبادل بلڈر والی ہے۔ رکا ہوا منصوبہ اگر کسی دوسرے بلڈر کو دیا جا سکے تو اس کے مکمل ہونے کا امکان اس منصوبے سے کہیں زیادہ ہے جو برسوں عدالت میں پڑا رہے۔ لیکن یہ بینک اور بلڈر کا معاہدہ ہے، اور "قانونی کارروائی کے بعد" کا مطلب ہے کہ منتقلی میں پھر بھی وقت لگے گا۔
سرکاری ہاؤسنگ ادارے اور REITs بھی اب قرض لے سکتے ہیں
2026 کے اصولوں میں نئے قرض دار شامل ہیں۔ Real Estate Investment Trusts (REITs) اور سرکاری ڈویلپرز اب اہل ہیں، جن میں فیڈرل گورنمنٹ ایمپلائز ہاؤسنگ اتھارٹی (FGEHA)، PHA فاؤنڈیشن اور صوبائی ہاؤسنگ اتھارٹیز اور ٹاؤن پلاننگ ادارے شامل ہیں۔
REIT ایک فنڈ ہے جو سرمایہ کاروں کا پیسہ جمع کر کے جائیداد بناتا یا خریدتا ہے۔ 2014 کے اصولوں میں صرف بلڈرز اور ڈویلپرز کا ذکر تھا۔ نئی فہرست میں وہ سرکاری ادارے بھی شامل ہیں جنہیں آگے کسی ہاؤسنگ پروگرام کے لیے نوٹیفائی کیا جائے، اور سرکاری منصوبوں کی نگرانی بینک کے ساتھ متعلقہ سرکاری ادارے بھی کر سکیں گے۔
2014 کی یہ شرط ختم ہو گئی ہے کہ بلڈر کے پاس کم از کم 3 سال کا تجربہ ہو۔ اب نجی بلڈر کو اچھا ریکارڈ دکھانا ہوگا، جس کے ساتھ حال میں مکمل کیے گئے منصوبوں کی فہرست ہو۔ جہاں ضروری ہو، بلڈنگ کنٹرول اتھارٹی کا لائسنس یا کسی سرکاری ادارے کا منظور شدہ معاہدہ اب بھی لازمی ہے۔
بلڈرز کے قرض کی منظوری آسان ہو گئی
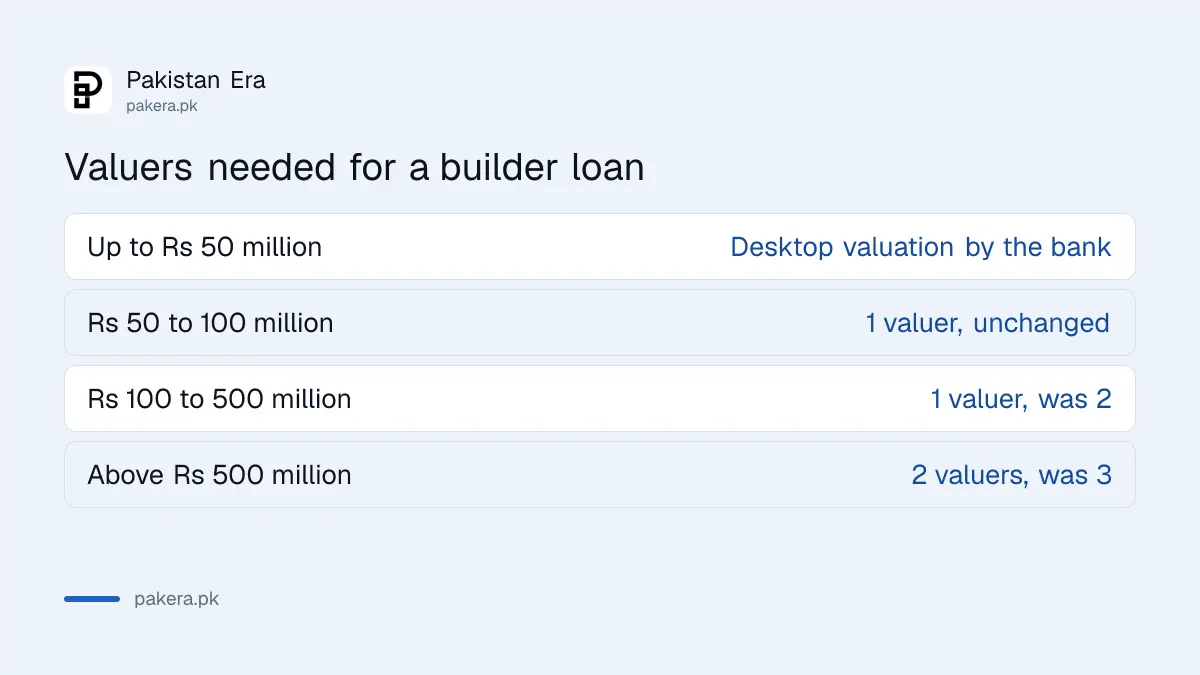
کئی حدیں نرم کی گئی ہیں۔ بلڈر اب اپنی زمین کی قیمت کو اپنا سرمایہ (ایکویٹی) گن سکتا ہے، کسی بھی پریکٹسنگ چارٹرڈ اکاؤنٹنٹ کا آڈٹ 10 کروڑ کی جگہ 50 کروڑ روپے تک کے قرض پر مانا جائے گا، اور ہر قرض کے لیے کم ویلیوئرز درکار ہوں گے۔
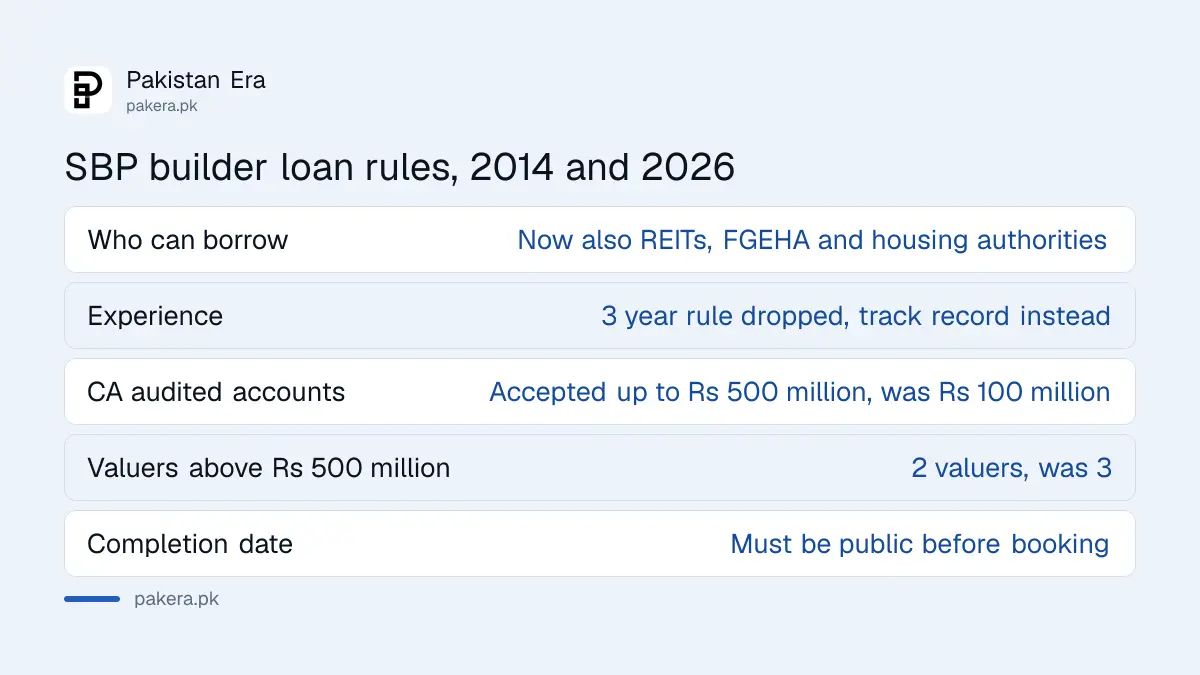
| اصول | 2014 | 2026 |
|---|---|---|
| کون قرض لے سکتا ہے | بلڈرز اور ڈویلپرز | بلڈرز، ڈویلپرز، REITs، FGEHA، PHA فاؤنڈیشن، صوبائی ہاؤسنگ ادارے |
| تجربہ | کم از کم 3 سال | اچھا ریکارڈ، مکمل منصوبوں کی فہرست |
| کسی بھی CA یا CMA کا آڈٹ | Rs 100 ملین تک | Rs 500 ملین تک |
| Rs 50 ملین تک قرض | ویلیوئر کی کوئی شرط درج نہیں | بینک کی ڈیسک ٹاپ ویلیوایشن |
| Rs 50 سے 500 ملین | Rs 100 ملین تک 1 ویلیوئر، اس سے اوپر 2 | کم از کم 1 ویلیوئر |
| Rs 500 ملین سے زیادہ | کم از کم 3 ویلیوئر | کم از کم 2 ویلیوئر |
| بکنگ سے پہلے پلان اور تکمیل کی تاریخ عام کرنا | لازمی نہیں | لازمی |
کچھ شقیں نکال دی گئی ہیں۔ 2014 کے متن میں بینک منصوبے کا قرض 5 سال تک کے لیے منظور کر سکتے تھے اور ادائیگی میں وقفہ دے سکتے تھے، اور لیوریج ریشو کا الگ حصہ تھا۔ یہ 2026 کے متن میں نہیں ہیں، اگرچہ بینک کارپوریٹ قرض کے لیے SBP کے پروڈنشل ریگولیشنز پر عمل کرتے رہیں گے۔
بکنگ سے پہلے بلڈر کو کیسے پرکھیں
بلڈر سے پوچھیں کہ کیا منصوبے کو بینک کا قرض ملا ہے، پھر منظور شدہ لے آؤٹ پلان، تکمیل کی تاریخ اور ایسکرو اکاؤنٹ کی تفصیل مانگیں۔ بینک کے قرض والے منصوبے کے پاس یہ تینوں ہونی چاہییں، اور آپ کی قسطیں صرف اسی ایسکرو اکاؤنٹ میں جانی چاہییں۔
- بلڈر سے پوچھیں کہ منصوبے کو کون سا بینک قرض دے رہا ہے، اور جواب لکھ لیں۔
- منظور شدہ لے آؤٹ پلان اور تکمیل کا شیڈول دیکھنے کو مانگیں۔ نئے اصولوں کے تحت یہ بکنگ سے پہلے بتانا ضروری ہے۔
- ایسکرو اکاؤنٹ کا نام اور نمبر لیں، اور ہر قسط کراسڈ چیک یا بینک ٹرانسفر سے اسی میں جمع کرائیں، نقد کبھی نہیں۔
- بلڈنگ پلان کی منظوری اور فروخت کا NOC متعلقہ ترقیاتی ادارے سے چیک کریں۔ لاہور اور راولپنڈی میں یہ LDA اور RDA ہیں، اور شکایت کا طریقہ RDA یا LDA کو بلڈر کی شکایت میں ہے۔
- تمام رسیدیں، الاٹمنٹ لیٹر اور ادائیگی کا پلان ایک فائل میں رکھیں۔
جس بلڈر کے پاس بینک کا قرض نہیں، اس پر یہ اصول لاگو نہیں ہوتے۔ اس کا مطلب یہ نہیں کہ منصوبہ خراب ہے، لیکن اوپر والی بینک کی جانچ وہاں نہیں ہوتی، اس لیے ترقیاتی ادارے کی منظوریاں اور زیادہ اہم ہو جاتی ہیں۔
اکثر پوچھے جانے والے سوالات
SBP نے بلڈر فنانسنگ کے نئے اصول کب جاری کیے؟
18 نومبر 2026 کو، SH&SFD سرکلر نمبر 09، 2026 کے ذریعے۔ یہ یکم اپریل 2014 کے اصولوں کی جگہ لیتے ہیں۔
کیا یہ اصول میرے اپنے گھر کے قرض پر لاگو ہیں؟
نہیں۔ یہ ہاؤسنگ منصوبوں کے لیے بلڈرز، ڈویلپرز اور REITs کو بینک قرض سے متعلق ہیں۔ آپ کا گھر کا قرض SBP کے ہاؤسنگ فنانس قواعد اور بینک کی پالیسی کے تحت ہے۔
کیا بلڈر کو خریداروں کو تکمیل کی تاریخ بتانی ہوگی؟
جی ہاں، اگر منصوبہ ان اصولوں کے تحت بینک قرض سے بن رہا ہے۔ بکنگ یا الاٹمنٹ سے پہلے لے آؤٹ پلان اور تکمیل کا شیڈول عام کرنا ہوگا۔
اگر بینک کے قرض والا بلڈر کام روک دے تو کیا ہوگا؟
بینک اور بلڈر کے معاہدے میں لکھا ہوگا کہ منصوبہ ختم کر دیا جائے گا یا مکمل کرنے کے لیے کسی دوسرے بلڈر کو بیچ دیا جائے گا، قانونی کارروائی کے بعد۔
کیا FGEHA اور صوبائی ہاؤسنگ اتھارٹیز اب بینک قرض لے سکتی ہیں؟
جی ہاں۔ 2026 کے اصولوں میں FGEHA، PHA فاؤنڈیشن، صوبائی ہاؤسنگ اتھارٹیز اور ٹاؤن پلاننگ ادارے اہل قرض داروں میں شامل ہیں۔
مجھے اپنی قسطیں کہاں جمع کرانی چاہییں؟
اس ایسکرو اکاؤنٹ میں جو بلڈر اور قرض دینے والا بینک مل کر چلاتے ہیں۔ اصولوں کے مطابق بکنگ اور قسطوں کی تمام رقم اسی سے گزرنی چاہیے، اور ادائیگی کراسڈ چیک سے ہو۔
آخری بار کب چیک کیا اور ذرائع
20 نومبر 2026 کو چیک کیا۔ ہم نے SBP کا SH&SFD سرکلر نمبر 09، 2026 (18 نومبر 2026) اور اس کا چار صفحات کا ضمیمہ پڑھا، اور اسے 2014 کے سرکلر نمبر 02 کے ضمیمے سے شق وار ملایا۔ 2026 کے ضمیمے میں ویلیوایشن کی جدول کے کالم تھوڑے بے ترتیب چھپے ہیں؛ ہم نے قطاروں کی ترتیب سے اسے یوں پڑھا: Rs 50 ملین تک ڈیسک ٹاپ ویلیوایشن، Rs 500 ملین تک ایک ویلیوئر اور اس سے اوپر دو ویلیوئر۔
لکھاری کے بارے میں